Domain haltezeit.de kaufen?
Wir ziehen mit dem Projekt
haltezeit.de um.
Sind Sie am Kauf der Domain
haltezeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haltezeit.de kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **


Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
Wekwerth, Tanja: Zeitfenster LebenZeitfenster Leben , Die Berliner Autorin und Fotografin Tanja Wekwerth lässt sich auf sie ein. Fotografische Lebensfragmente und leise Worte vereinen sich zu einem Versuch, der Zeit kurz Gestalt zu verleihen, bevor sie sich wieder verflüchtigt. Es wird Winter, es wird Sommer. Ein Herzschlag ist ein ganzes Leben. , Hitzeschilder & Schutz > Luftversorgung , Erscheinungsjahr: 202505, Autoren: Wekwerth, Tanja, Seitenzahl/Blattzahl: 92, Abbildungen: Farbige fotografische Lebensfragmente, Keyword: Fotografie; Fragmente; Illusion; Kurzprosa; Lyrische Prosa; Träume; Zauberhaft, Fachschema: Fotograf - Fotografin, Fachkategorie: Einzelne Dichter~Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Kunst: allgemeine Themen, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 140, Breite: 210, Höhe: 16, Gewicht: 400, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
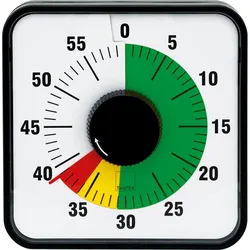
TimeTEX, Tischuhr, Zeitdauer-Uhr Automatik, Tisch/WandTimeTex Zeitdauer-Uhr Automatik, Tisch/Wand: Einfache Handhabung - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand ist leicht zu handhaben. Stellen Sie die Zeit komfortabel ein, indem einen Drehkopf bewegen. Die Zeit beträgt maximal 60 Minuten. Mit den ausklappbare Standfüssen stellen Sie die Zeituhr einfach auf einen Tisch auf. Eine weitere Option bietet Ihnen die Aufhängebohrung, mit der Sie die Uhr an der Wand anbringen können. Der Timer verfügt über einen rückseitigen Magneten - so bleibt die Zeituhr an einer Metalloberfläche haften. - Behalten Sie Ihre Zeit im Blick - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand veranschaulicht die verbliebene Zeit mithilfe eines einfach verständlichen Ampel-Systems: Die Zeit wird in drei Phasen eingeteilt: Grün, Gelb, oder Rot. Grün bedeutet, dass Ihnen noch genügend Zeit zur Verfügung steht. Acht Minuten vor Ablauf der Zeit ändert sich die Farbe zu Gelb. Wie bei einer Verkehrsampel bedeutet dies, dass bald die rote Phase folgt und nur noch wenig Zeit zur Verfügung steht. Der Beginn der roten Phase zeigt nun an, dass nur noch drei Minuten verbleiben. Läuft die Zeit ab, so ertönt ein deutliches akustisches Signal. - Produktdetails: - Material: Kunststoff - Masse (LxB) Tisch-/Wandmodell: 19,0x19,0cm - Automatik-Betrieb, wodurch ein leises Ticken hörbar ist - Gehäusefarbe: Anthrazit - Maximal 60 Minuten einstellbar Funktionen: Alarmfunktion, Countdown, Zeiteinteilung Gewicht: ca. 90 g Produktart: Timer Uhrentyp: Analog Masse: 19x19 cm53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
TimeTEX, Tischuhr, Zeitdauer-Uhr Automatik, CompactDie TimeTex Zeitdauer-Uhr Automatik, Compact ist eine innovative Tischuhr, die speziell für präzise Zeitmessung und einfache Bedienung entwickelt wurde. Mit einer maximal einstellbaren Zeitdauer von 60 Minuten ermöglicht sie eine flexible Nutzung in verschiedenen Anwendungsbereichen. Die Uhr arbeitet im automatischen Betrieb, wodurch sie ohne Batterien auskommt und lediglich ein leises Ticken von sich gibt. Die Bedienung erfolgt über eine intuitive Zeitwählscheibe, die eine klare und bewährte Darstellung der verbleibenden Zeit gewährleistet. Ein besonderes Merkmal ist das integrierte Ampelsystem, das die verbleibende Zeit in drei Phasen unterteilt: Grün signalisiert ausreichend Zeit, Gelb warnt acht Minuten vor Ablauf und Rot zeigt an, dass nur noch drei Minuten verbleiben. Bei Ablauf der eingestellten Zeit ertönt ein deutliches akustisches Signal. Zusätzlich ist die Uhr mit einem Magneten an der Rückseite ausgestattet, der eine einfache Befestigung an magnetischen Flächen ermöglicht. Das robuste Kunststoffgehäuse in Anthrazit und das schützende Glas über dem Ziffernblatt sorgen für Langlebigkeit und eine gute Ablesbarkeit. Diese Tischuhr ist ideal für den Einsatz als Timer oder Kinderstoppuhr und überzeugt durch ihre zuverlässige Funktionalität und benutzerfreundliche Handhabung. - Automatikbetrieb ohne Batterien - Integriertes Ampelsystem zur Zeiteinteilung - Magnetische Befestigung an Flächen.33,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Time Timer, Tischuhr, Zeitdauer-Uhr TwistFarbe: Orange. Time Timer Zeitdauer-Uhr Twist: Effektives Zeitmanagement leicht gemacht. Die Time Timer Zeitdauer-Uhr Twist eignet sich perfekt für visualisiertes, digitales Zeitmanagement bei Präsentationen, Prüfungssituationen, um Zeitspannen festzulegen oder für eine bessere Zeiteinteilung. Der Timer lässt sich bis zu 90 Minuten einstellen und ist dank seiner magnetischen Rückseite einfach auf Augenhöhe anzubringen. Mit der Pause-Funktion können Unterbrechungen flexibel gehandhabt werden, während ein Signalton vor Ende der Zeitmessung aufmerksam macht. Die Fun Twist Funktion ermöglicht es, die gewünschte Zeit einfach durch Drehen des äusseren Rings einzustellen. Uhrentyp: Digital. Material: ABS-Kunststoff. Gewicht: 0,8 kg. Masse: ø 8,5 cm.36,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wekwerth, Tanja: Zeitfenster LebenZeitfenster Leben , Die Berliner Autorin und Fotografin Tanja Wekwerth lässt sich auf sie ein. Fotografische Lebensfragmente und leise Worte vereinen sich zu einem Versuch, der Zeit kurz Gestalt zu verleihen, bevor sie sich wieder verflüchtigt. Es wird Winter, es wird Sommer. Ein Herzschlag ist ein ganzes Leben. , Hitzeschilder & Schutz > Luftversorgung , Erscheinungsjahr: 202505, Autoren: Wekwerth, Tanja, Seitenzahl/Blattzahl: 92, Abbildungen: Farbige fotografische Lebensfragmente, Keyword: Fotografie; Fragmente; Illusion; Kurzprosa; Lyrische Prosa; Träume; Zauberhaft, Fachschema: Fotograf - Fotografin, Fachkategorie: Einzelne Dichter~Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Kunst: allgemeine Themen, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 140, Breite: 210, Höhe: 16, Gewicht: 400, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TimeTEX, Tischuhr, Zeitdauer-Uhr Automatik, Tisch/WandTimeTex Zeitdauer-Uhr Automatik, Tisch/Wand: Einfache Handhabung - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand ist leicht zu handhaben. Stellen Sie die Zeit komfortabel ein, indem einen Drehkopf bewegen. Die Zeit beträgt maximal 60 Minuten. Mit den ausklappbare Standfüssen stellen Sie die Zeituhr einfach auf einen Tisch auf. Eine weitere Option bietet Ihnen die Aufhängebohrung, mit der Sie die Uhr an der Wand anbringen können. Der Timer verfügt über einen rückseitigen Magneten - so bleibt die Zeituhr an einer Metalloberfläche haften. - Behalten Sie Ihre Zeit im Blick - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand veranschaulicht die verbliebene Zeit mithilfe eines einfach verständlichen Ampel-Systems: Die Zeit wird in drei Phasen eingeteilt: Grün, Gelb, oder Rot. Grün bedeutet, dass Ihnen noch genügend Zeit zur Verfügung steht. Acht Minuten vor Ablauf der Zeit ändert sich die Farbe zu Gelb. Wie bei einer Verkehrsampel bedeutet dies, dass bald die rote Phase folgt und nur noch wenig Zeit zur Verfügung steht. Der Beginn der roten Phase zeigt nun an, dass nur noch drei Minuten verbleiben. Läuft die Zeit ab, so ertönt ein deutliches akustisches Signal. - Produktdetails: - Material: Kunststoff - Masse (LxB) Tisch-/Wandmodell: 19,0x19,0cm - Automatik-Betrieb, wodurch ein leises Ticken hörbar ist - Gehäusefarbe: Anthrazit - Maximal 60 Minuten einstellbar Funktionen: Alarmfunktion, Countdown, Zeiteinteilung Gewicht: ca. 90 g Produktart: Timer Uhrentyp: Analog Masse: 19x19 cm53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
Ähnliche Suchbegriffe für Renditepotenzial
-
Auf Dauer nimmt die Seele den Farbmix deiner Gedanken an: Lyriken von Roland Scheel-Rübsam aus dem Zeitraum 2004 bis 2025, Taschenbuch von Dipl.-Kfm.Auf Dauer Nimmt Die Seele Den Farbmix Deiner Gedanken An: Lyriken Von Roland Scheel-rübsam Aus Dem Zeitraum 2004 Bis 2025, Taschenbuch Von Dipl.-kfm. (fh) Roland Scheel-rübsam, Tredition, 978-3-384-71305-6, Seitenanzahl: 23623,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zeitfenster. Stephan Balkenhol trifft A, Fachbücher von Peter ForsterDer international renommierte Bildhauer Stephan Balkenhol öffnet uns ein Zeitfenster der besonderen Art. Ein Teil seiner von ihm geschaffenen Kunstfamilie versammelt sich zu einem Museumsbesuch und beehrt im Museum Wiesbaden die Sammlung der Alten Meister. Wie bei einer wichtigen Familienfeier finden sich generationsübergreifend der engste Kreis und dessen erweitertes Umfeld samt tierischer Begleitung ein, um sich beim gemeinsamen Besuch wiederzusehen und über das Gesehene auszutauschen. Dabei entsteht ein ungezwungener Dialog zwischen aktueller Gegenwartskunst und deren künstlerischen Vorläufern. Das Künstlerbuch lässt uns teilhaben an diesem Zwiegespräch und bietet neben grossformatigen Abbildungen auch ein Interview mit Stephan Balkenhol. - Balkenhols Skulpturen im Gespräch mit den Werken Alter Meister Ausstellung: Museum Wiesbaden, 10. November 2023 bis 2. Juni 2024 Blick ins Buch.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.